
粉飾決算とは?なぜバレる?衝撃の手口と有名企業の真相を徹底解説
粉飾決算の本質を追究すると、それは単なる計算ミスや会計ルールの曲解ではなく、「過剰な組織的同調圧力」と「絶対服従の企業風土」が生み出す組織犯罪であることが浮き彫りになります。
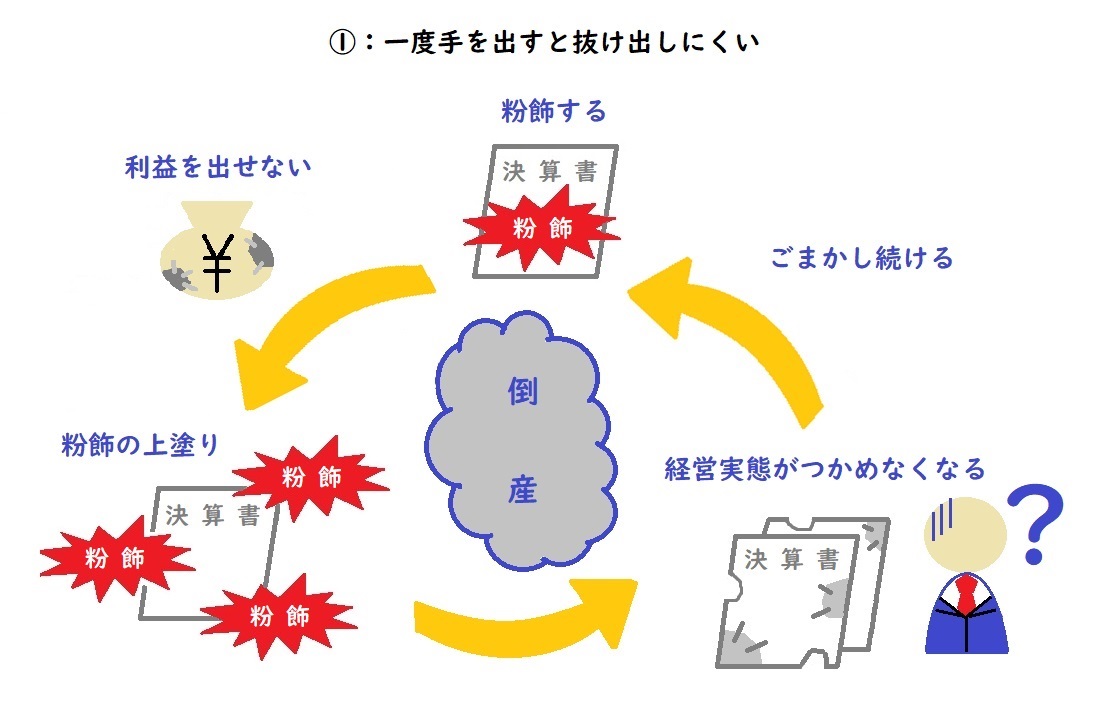
「この目標を達成できなければ部署が潰れる」「今期だけ乗り切れば来期に取り戻せる」という経営層の根拠なき楽観論(正常性バイアス)と現場への過度なノルマ圧力が、従業員に不正を強要する温床となります。一度不正のレールに乗ってしまうと、関係者全員が共犯関係に陥り、自浄作用が完全に麻痺してしまいます。
【プロの結論】取引先・投資先として付き合うべき企業/距離を置くべき企業の判断基準
- 信頼できる健全な企業の条件:
- 損益の増減理由とキャッシュフローの連動性が適時開示で論理的に説明されている
- 社外取締役や監査等委員会が独立した立場で機能し、ネガティブ情報の開示が迅速である
- 同業他社の水準と比較して各財務指標(原価率、棚卸回転率など)が極端に乖離していない
- 今すぐ警戒・見直すべき企業の兆候:
- 利益は右肩上がりであるにもかかわらず、手元資金が枯渇し短期借入金を繰り返している
- 実態の分かりにくいコンサルティング費用やソフトウェア資産、仮払金が急増している
- トップダウン経営が強烈で、現場からの異論を封じる閉鎖的なカルチャーが常態化している



