
納税通知書でふるさと納税が消えた?控除額が合わない3つの原因と対処法
Q1:会社から配られた特別徴収税額通知書を見ても、ふるさと納税の文字がどこにもありません。控除されていないのでしょうか?
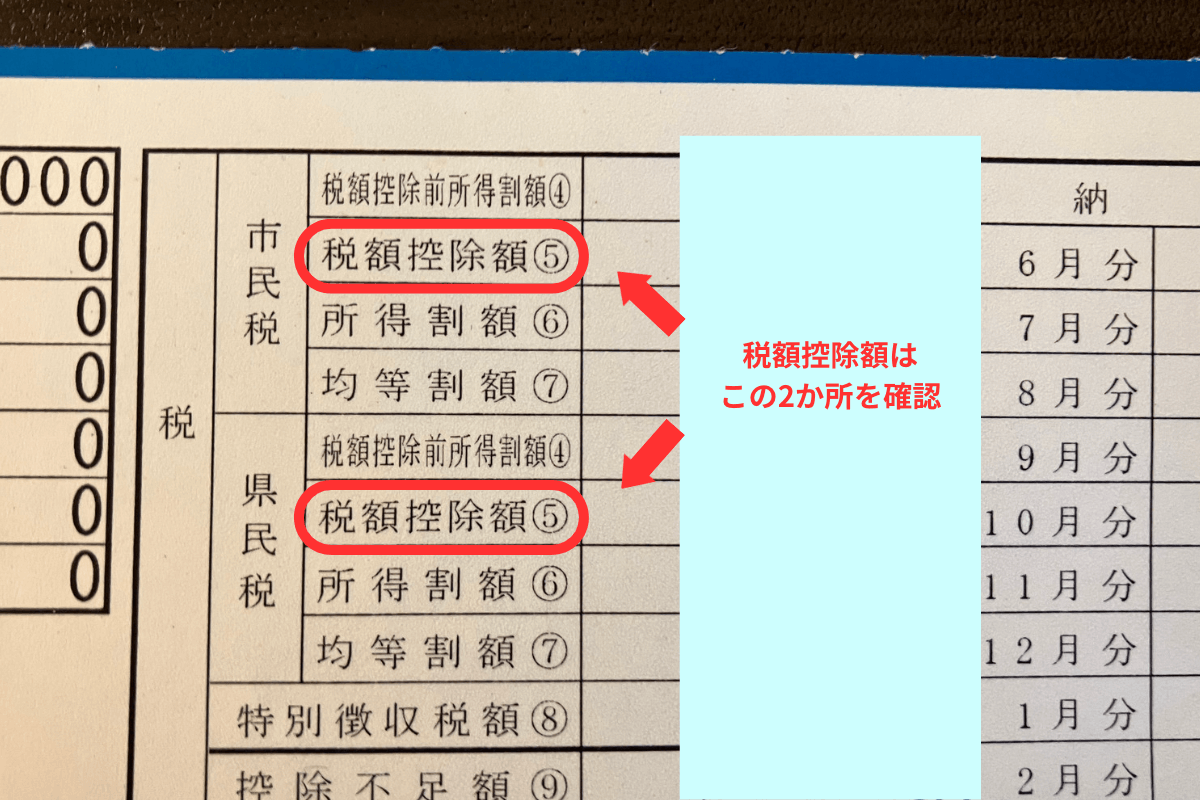
A1:直ちに未控除と判断することはできません。多くの自治体ではスペースの制約から「ふるさと納税」という俗称は印字せず、「寄附金税額控除」や単に「寄附金」と記載されます。また、摘要欄に内訳を書かず、「税額控除額」欄に他の控除と合算して印字する自治体も存在します。前年の税額控除額と比較して増額されているか確認し、判別できない場合は市区町村の住民税窓口へ電話で照会してください。
Q2:確定申告を行ったのですが、通知書の税額控除額が寄附金額より2万円以上少ないのはなぜですか?
A2:確定申告を利用した場合、寄附金控除の一部は「所得税の還付」としてすでに指定口座へ直接返還されているためです。住民税から控除されるのは、寄附金控除総額から所得税還付分を差し引いた残りの枠となります。所得税の確定申告書控にある「還付される税金」の額と、住民税通知書の控除額を合算し、寄附総額から2,000円を引いた実質負担額と合致しているか確認してください。
Q3:ワンストップ特例を申請した後に引越しをしました。何か手続きをしていないと控除から漏れてしまいますか?
A3:寄附した翌年の1月1日時点で住民票がある自治体と、特例申請書に記載した住所が異なる場合、控除が正しく反映されない可能性が極めて高くなります。寄附先の自治体へ「変更届出書」を提出していなかった場合は、ワンストップ特例が無効化されているケースが多いため、自治体への状況確認とともに、税務署で確定申告(または更正の請求)の手続きを行ってください。



