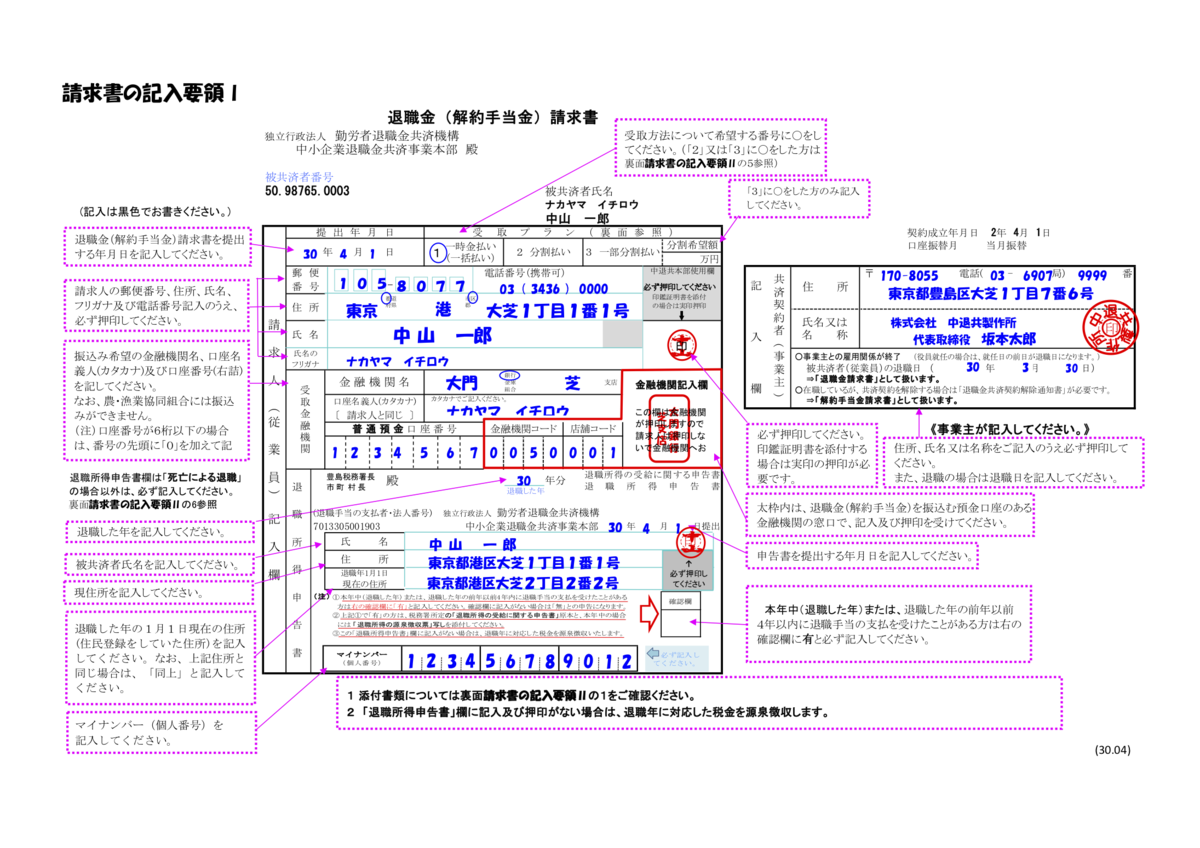
退職金請求書の書き方と記入例|税金で大損しない手続き手順を徹底解説
Q1:会社から退職所得申告書が配られなかった場合、どこで入手すればよいですか?
A1:国税庁の公式ウェブサイトから「退職所得の受給に関する申告書」のPDF様式を誰でも無料でダウンロード・印刷できます。印刷した用紙に必要事項を自筆で記入し、退職日までに勤務先の人事・労務窓口へ直接提出してください。
Q2:マイナンバー(個人番号)の記載は拒否できますか?
A2:法令上、退職金の法定調書作成のためにマイナンバーの記載が義務付けられています。記載を拒否した場合でも請求自体が即座に却下されるわけではありませんが、支払者(会社や共済)から提出理由の確認や再提出を求められ、振込が遅延する要因になります。安全な管理体制が整っているため、速やかに記載・添付するのが適切です。
Q3:退職金の請求書に提出期限(時効)はありますか?
A3:労働基準法第115条および各種共済法に基づき、退職金の請求権の消滅時効は「退職した日の翌日から起算して5年間」です。中退共や企業年金も含め、5年を過ぎると受給権そのものを失うリスクがあるため、退職後は速やかに請求手続きを完了させてください。
Q4:すでに退職して数ヶ月経ちますが、申告書を出していなかったことに気付きました。今からでも間に合いますか?
A4:すでに退職金が20.42%天引きされて口座に振り込まれている場合、会社側での遡及修正は原則できません。翌年の確定申告期間中に、会社から発行された「退職所得の源泉徴収票」を添付して税務署へ確定申告(還付申告)を行うことで、過大に徴収された税金の全額還付を受けられます。